Когда и как выгодно рефинансировать ипотеку

Законодательство не ограничивает количество рефинансирований ипотечного кредита. Заёмщик вправе обращаться в банки за перекредитованием столько раз, сколько сочтёт нужным. Формально процедура может повторяться хоть ежегодно, если находятся подходящие условия и банк готов одобрить сделку.
Однако решение о проведении очередного рефинансирования всегда принимает банк. Некоторые кредитные организации могут с настороженностью отнестись к клиентам, часто меняющим условия и банки. Повышенное внимание со стороны кредитора может быть связано с потенциальными рисками: частое перекредитование воспринимается как признак нестабильного финансового положения или недостаточной кредитной дисциплины.
Также банки нередко указывают в условиях, что рефинансированию подлежат только «чистые» кредиты — без предыдущей реструктуризации, кредитных каникул и аналогичных программ. Это означает, что каждый последующий запрос на рефинансирование должен соответствовать новым требованиям, и банк может отказать без объяснения причин.
Таким образом, хотя юридических ограничений нет, фактическая возможность повторного рефинансирования зависит от:
- политики выбранного банка;
- качества кредитной истории заёмщика;
- частоты предыдущих рефинансирований;
- текущего финансового положения клиента;
- смысла и экономической целесообразности сделки.
Если цель — снижение процентной ставки, сокращение срока кредита или уменьшение ежемесячного платежа, каждое новое рефинансирование должно быть обосновано расчётами и выгодой. Частая смена условий без финансовой пользы снижает шансы на одобрение и может ухудшить восприятие заёмщика банками.
Виды ипотеки, недоступных для рефинансирования
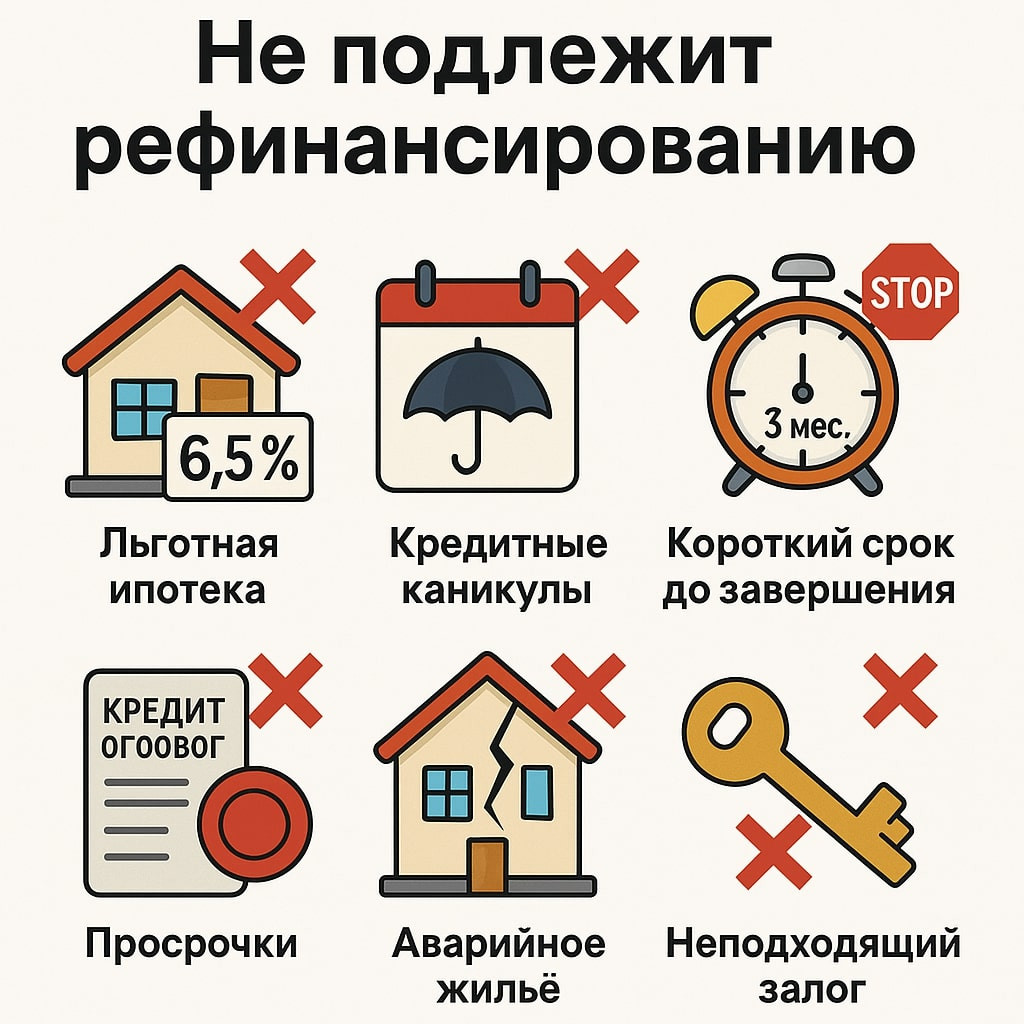
Не все ипотечные кредиты могут быть рефинансированы. Банки устанавливают внутренние ограничения и исключения, связанные с источником первоначального кредита, его условиями и текущим состоянием договора. Это особенно актуально для программ с государственной поддержкой или ранее модифицированных кредитов.
Наиболее распространённые случаи, при которых рефинансирование невозможно:
- Ипотека, оформленная по льготным государственным программам (например, сельская ипотека, ипотека под 6,5%).
- Кредиты, ранее прошедшие реструктуризацию или кредитные каникулы.
- Ипотека, по которой в течение последнего года были просрочки по обязательным платежам.
- Кредиты, по которым до окончания срока осталось менее 3 месяцев.
- Ипотека с предметом залога, не соответствующим требованиям нового банка (например, комната в коммунальной квартире или недвижимость в аварийном доме).
Каждый банк самостоятельно формирует список исключений, поэтому перед подачей заявки необходимо внимательно изучить требования. Также важно понимать, что даже если вид ипотеки формально допускает рефинансирование, другие факторы (кредитная история, доход, статус объекта недвижимости) могут повлиять на решение банка.
Как банки относятся к частому рефинансированию
Хотя закон не ограничивает количество рефинансирований, банки оценивают частые обращения как потенциальный риск. Перекредитование само по себе не ухудшает кредитную историю, но его регулярность может вызвать вопросы у нового кредитора.
Банки настороженно относятся к заёмщикам, которые неоднократно меняют условия ипотечного договора. С их точки зрения, такая стратегия может свидетельствовать о:
- нестабильной финансовой ситуации;
- попытках постоянно откладывать реальные обязательства;
- низкой платёжной дисциплине;
- желании манипулировать кредитными условиями без объективной необходимости.
Перед одобрением заявки на рефинансирование банк анализирует кредитную историю клиента. Внимание обращается на:
- количество ранее оформленных рефинансирований;
- частоту смены банков;
- регулярность и полноту выплат по текущим и прошедшим займам;
- наличие просрочек и реструктуризаций.
Если заёмщик слишком часто подаёт заявки на рефинансирование, особенно без веских финансовых оснований, банк может отказать в перекредитовании или предложить менее выгодные условия.
Цели рефинансирования
Рефинансирование применяется не только для снижения процентной ставки. Это универсальный инструмент, с помощью которого заёмщик может адаптировать условия кредита под текущую финансовую ситуацию. Ниже приведены основные цели, с которыми клиенты обращаются за перекредитованием.
Снижение процентной ставки
Наиболее распространённая причина рефинансирования — переход на более низкую ставку. Это позволяет уменьшить нагрузку на бюджет и сократить переплату по кредиту.
Снижение ежемесячного платежа
Если заёмщику становится сложно справляться с текущим графиком выплат, можно рефинансировать ипотеку с увеличением срока. Это приводит к уменьшению суммы ежемесячного платежа, хотя общая переплата при этом возрастает.
Снижение общей переплаты
За счёт снижения процентной ставки или срока кредитования можно сократить общую сумму, которую придётся вернуть банку. Это особенно актуально при высоких ставках, действующих по старому договору.
Увеличение срока кредита
Продление срока кредита снижает ежемесячную нагрузку и делает выплаты более комфортными в условиях снижения дохода. Такой подход часто используется при временных финансовых трудностях.
Сокращение срока кредита
Если доходы выросли, есть смысл сократить срок выплаты кредита. Это уменьшает общую переплату, так как проценты начисляются на меньший период.
Объединение нескольких кредитов в один
Консолидация обязательств в одну ссуду позволяет упростить управление долгами и снизить совокупную процентную нагрузку. Особенно это удобно при наличии нескольких займов в разных банках.
Снятие обременения
Рефинансирование может использоваться для вывода недвижимости из-под залога. В результате ипотека превращается в потребительский кредит, и заёмщик получает больше свободы в распоряжении имуществом.
Изменение валюты кредита
В нестабильной валютной ситуации возможно перекредитование с переходом на рубли. Это снижает валютные риски и обеспечивает предсказуемость выплат.
Получение дополнительных средств
Некоторые банки позволяют в рамках рефинансирования увеличить сумму кредита и получить остаток на любые цели: ремонт, покупку автомобиля или покрытие других расходов.
Когда выгодно рефинансировать
Рефинансирование целесообразно не во всех случаях. Для получения финансовой выгоды важно правильно выбрать момент, когда перекредитование действительно снизит переплату или ежемесячную нагрузку. Существует ряд условий, при которых рефинансирование наиболее эффективно.
Разница ставок от 1% до 2% и более
Чем выше разница между действующей и новой процентной ставкой, тем значительнее экономия. Рефинансирование имеет смысл при снижении ставки хотя бы на 1%, а при разнице в 2% и более выгода становится особенно ощутимой.
Прошло не более половины срока кредита
Ипотека погашается по аннуитетной схеме, при которой в первые годы платятся в основном проценты. Рефинансирование в этот период позволяет сократить большую часть переплаты.
Осталось не менее 3–5 лет до окончания кредита
Если до конца выплат остаётся меньше нескольких месяцев, выгода от рефинансирования будет минимальной и может не перекрыть сопутствующие расходы. Идеальный срок — когда впереди ещё несколько лет регулярных платежей.
На ранних этапах выплаты
В первые годы по кредиту заёмщик выплачивает большую часть процентов. Если провести рефинансирование до того, как основная часть процентов уже уплачена, это даст возможность сэкономить значительную сумму.
Когда рефинансирование невыгодно
Несмотря на привлекательность перекредитования, существуют ситуации, в которых рефинансирование не приносит экономического эффекта или даже может привести к дополнительным расходам. Важно учитывать временной фактор, параметры кредита и реальные расчёты выгоды.
После 2/3 срока кредита
При аннуитетной схеме выплаты в первые годы заёмщик погашает основную часть процентов. После 2/3 срока кредитного договора выплаты уже идут преимущественно в счёт основного долга. Рефинансирование на этом этапе не уменьшит переплату, а сопутствующие затраты могут сделать сделку убыточной.
При небольшой разнице ставок
Если новая ставка отличается от текущей менее чем на 1%, выгода от перекредитования может оказаться символической. Она не перекроет расходы на переоценку имущества, переоформление документов и страхование.
При малых суммах кредита
Для небольших займов экономия от снижения ставки незначительна в абсолютных цифрах. Например, при кредите на 300 000 рублей разница в ставке даст выгоду в пределах нескольких тысяч рублей, в то время как затраты на оформление могут составить ту же сумму или больше.
Сколько раз можно делать рефинансирование
С точки зрения законодательства, количество рефинансирований не ограничено. Заёмщик имеет право подавать заявки на перекредитование столько раз, сколько сочтёт целесообразным. Это касается как ипотечных, так и потребительских кредитов.
Теоретически рефинансирование можно проводить неоднократно в течение всего срока действия займа. Если каждый раз находятся более выгодные условия и банк одобряет сделку, заёмщик может менять кредитора или условия кредита несколько раз подряд.
На практике всё зависит от политики конкретного банка. Некоторые организации могут отказать в повторном рефинансировании, особенно если:
- предыдущий кредит уже был перекредитован;
- заёмщик часто подаёт подобные заявки без объективных оснований;
- снижение ставок или переплаты будет незначительным;
- имеется негативная кредитная история или нестабильный доход.
Перед подачей новой заявки следует изучить требования выбранного банка и оценить экономическую целесообразность сделки. Повторное рефинансирование имеет смысл только при наличии реальной выгоды.
Через сколько времени можно рефинансировать
Закон не устанавливает минимального срока, по истечении которого допускается рефинансирование кредита. С юридической точки зрения, заёмщик может подать заявку на перекредитование сразу после заключения первоначального договора — уже на следующий день.
Однако фактически банки устанавливают собственные требования к сроку давности действующего кредита. Чаще всего минимальный период составляет от 3 до 6 месяцев с момента выдачи. За это время кредитная организация успевает оценить платёжную дисциплину заёмщика и убедиться в его надёжности.
Если рефинансирование осуществляется в другом банке, новый кредитор будет анализировать кредитную историю, график внесения платежей и отсутствие просрочек. Чем стабильнее поведение заёмщика на старом кредите, тем выше шанс получить одобрение на новых условиях.
Некоторые банки также указывают минимальный остаток срока действия кредита (например, не менее трёх месяцев до полного погашения). Это необходимо, чтобы перекредитование имело смысл как для заёмщика, так и для банка.
Дополнительные расходы при рефинансировании ипотеки
При расчёте выгоды от рефинансирования важно учитывать не только разницу в процентной ставке, но и сопутствующие затраты. Эти расходы ложатся на заёмщика и могут существенно повлиять на экономическую целесообразность сделки.
Наиболее распространённые виды дополнительных расходов:
- Оценка недвижимости. Новому банку требуется актуальная рыночная стоимость объекта. Услуги аккредитованного оценщика обойдутся в среднем в 2 500–5 000 ₽, в зависимости от региона и типа жилья.
- Госпошлина за регистрацию изменений. За смену залогодержателя необходимо внести изменения в ЕГРН. Размер государственной пошлины — 2 000 ₽.
- Страхование. При смене банка потребуется заключить новый договор страхования имущества, а иногда и жизни заёмщика. Стоимость полиса зависит от объекта и программы банка.
- Комиссия за оформление кредита. Некоторые банки взимают разовую плату за предоставление услуги. Она может составлять до 1–3% от суммы кредита.
- Расходы на сбор документов. Получение справок о доходах, выписок, справок о задолженности и других документов может потребовать затрат времени и средств, особенно при необходимости срочного оформления.
Перед подачей заявки рекомендуется запросить у нового банка полный перечень расходов и включить их в расчёт потенциальной выгоды. Иногда даже при снижении ставки на 1–2% итоговая экономия может быть нивелирована сопутствующими издержками.