Ипотечное страхование: виды, правила оформления и способы сэкономить

Ипотечное страхование необходимо для снижения финансовых рисков как для банка, так и для заемщика. Оно обеспечивает возврат средств банку в случае наступления страхового случая и защищает заемщика от долговой нагрузки при утрате недвижимости или потере трудоспособности.
Общая информация о страховании при ипотеке
Обязательность страхования при получении ипотеки
Согласно закону «Об ипотеке», страхование предмета залога — обязательное условие для получения ипотечного кредита. Без оформленного полиса страхования недвижимости банк имеет право отказать в выдаче займа.
Какую защиту получает заемщик и банк
Заемщик получает финансовую защиту от критических ситуаций — таких как пожар, взрыв или разрушение жилья. В случае наступления страхового события страховая компания погашает задолженность перед банком. Банк, в свою очередь, получает гарантию возврата выданных средств вне зависимости от обстоятельств.
Риски, покрываемые обязательным полисом
- Пожары.
- Стихийные бедствия (наводнения, ураганы, землетрясения).
- Взрывы бытового газа.
- Аварии инженерных систем.
- Действия третьих лиц (вандализм, хулиганство).
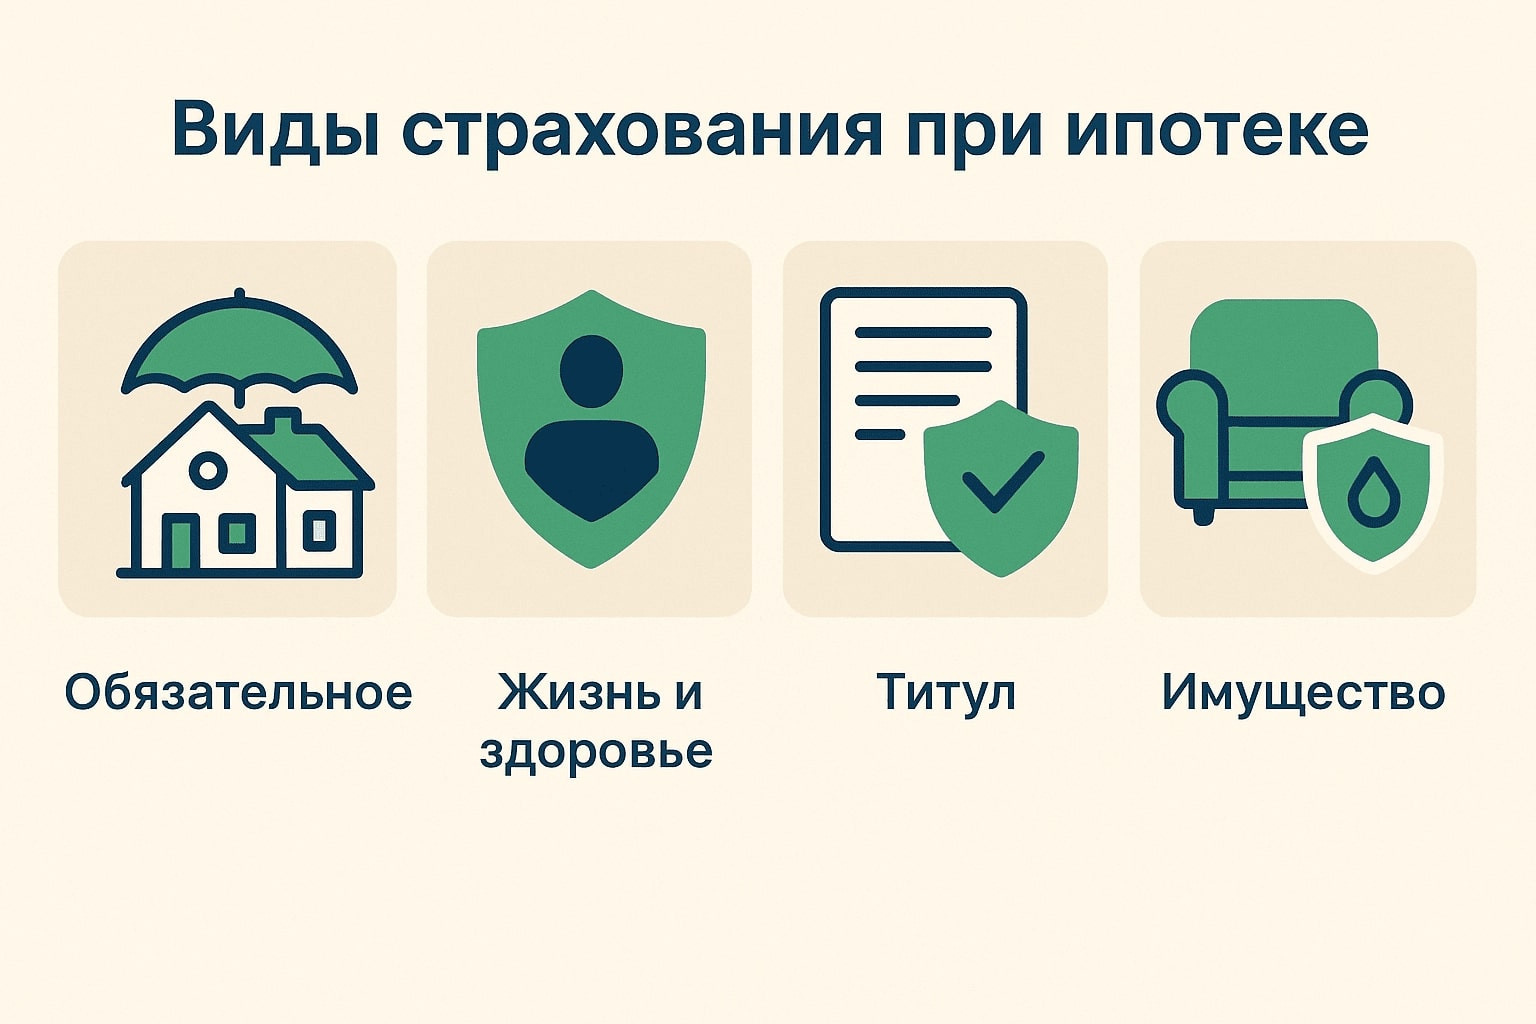
Виды страхования при ипотеке
Обязательное страхование недвижимости
Этот вид страхования требуется по закону и оформляется на объект, находящийся в залоге у банка. Полис покрывает риски, связанные с утратой или повреждением конструктивных элементов недвижимости — стен, перекрытий, крыши и т.д. Без этого страхования банк не выдаст ипотечный кредит.
Страхование жизни и здоровья
Полис оформляется на заемщика и является добровольным. Он защищает от рисков, связанных с инвалидностью или смертью. При наступлении страхового случая страховая компания гасит оставшуюся сумму долга перед банком, освобождая заемщика или его наследников от дальнейших выплат.
Титульное страхование
Оформляется для защиты от утраты права собственности на недвижимость. Особенно актуально при покупке жилья на вторичном рынке, где возможны юридические споры, оспаривание прав прежними владельцами, наследниками или третьими лицами.
Страхование отделки, имущества и гражданской ответственности
Эти полисы страхуют риски, не покрываемые обязательным страхованием. Защита распространяется на внутреннюю отделку квартиры, движимое имущество, а также возможный ущерб, нанесённый третьим лицам, например при затоплении соседей.
Дополнительные опции
Некоторые страховые компании предлагают расширенные полисы, включающие защиту от потери работы, госпитализации, временной нетрудоспособности. Такие опции позволяют увеличить объём страхового покрытия, но влияют на стоимость полиса.
Что покрывает каждый вид страхования
Что включает обязательное страхование недвижимости
Обязательный полис покрывает только конструктивные элементы объекта недвижимости. К ним относятся:
- Несущие стены и перегородки.
- Перекрытия между этажами.
- Крыша и фундамент.
- Внешнее и внутреннее остекление.
- Балконы и лоджии.
Отделка, техника и мебель под это покрытие не попадают.
Что покрывает страхование жизни и здоровья
Полис защищает заемщика и его семью в случае наступления следующих событий:
- Смерть заемщика.
- Инвалидность I или II группы.
- Временная нетрудоспособность в результате болезни или травмы.
При наступлении страхового случая страховая компания погашает задолженность перед банком полностью или частично, в зависимости от условий договора.
Что покрывает титульное страхование
Этот вид страхования направлен на защиту права собственности заемщика. Полис действует в следующих ситуациях:
- Оспаривание сделки в суде.
- Выявление неучтённых наследников.
- Ущемление прав несовершеннолетних при предыдущей продаже.
- Признание сделки мошеннической.
Если суд аннулирует сделку, страховая компания возмещает убытки заемщика и покрывает остаток долга перед банком.
Что покрывает страхование ответственности
Такой полис защищает от претензий третьих лиц. Например:
- Ущерб, нанесённый соседям при затоплении.
- Повреждение имущества соседей в результате аварии.
Страховая компания выплачивает компенсацию пострадавшей стороне в пределах страховой суммы.
Обязательные и добровольные полисы
Что требует закон
Закон «Об ипотеке» требует обязательного страхования имущества, находящегося в залоге у банка. Этот полис оформляется при получении кредита и должен действовать на протяжении всего срока ипотеки. Без него банк не имеет права выдавать заем.
Какие страховки можно не оформлять
Добровольными считаются следующие виды страхования:
- Страхование жизни и здоровья заемщика.
- Титульное страхование.
- Страхование отделки, имущества и ответственности.
Заемщик вправе отказаться от их оформления, если иное не предусмотрено кредитным договором.
Как отказ влияет на процентную ставку
Несмотря на добровольный характер, отсутствие полиса страхования жизни или титула может повлиять на ставку по кредиту. Банки часто закладывают скидку к процентной ставке при условии комплексного страхования. Отказ от таких полисов может увеличить ставку на 0,5–2 процентных пункта.
Когда отказ от добровольных полисов ведет к санкциям банка
Если в кредитном договоре предусмотрено обязательное продление добровольных страховок, их непродление может привести к изменению условий кредита. Возможны последствия:
- Повышение процентной ставки.
- Отказ в дальнейшем продлении ипотеки.
- Досрочное требование погашения долга.
При возникновении споров заемщик может обратиться с жалобой в Роспотребнадзор, ФАС или Банк России.
Продление страхования и срок действия полисов
Периодичность продления
Страховые полисы по ипотеке обычно оформляются на один год. По окончании срока действия их необходимо продлевать, чтобы соблюсти условия кредитного договора. Продление требуется ежегодно вплоть до полного погашения кредита.
Последствия несвоевременного продления
Если заемщик не продлит полис до даты окончания предыдущего, банк может применить штрафные санкции. Варианты последствий зависят от условий договора:
- начисление неустойки за каждый день просрочки
- повышение процентной ставки
- расторжение договора и требование досрочного возврата кредита
Для исключения рисков рекомендуется отслеживать сроки и предоставлять актуальный полис заранее.
Возможность оформления на весь срок кредита
Некоторые страховые компании предлагают полис сразу на весь срок ипотеки. Это удобно — не нужно ежегодно оформлять продление. Также фиксируется тариф на весь срок, и стоимость не меняется. Однако такой полис может обойтись дороже, особенно если заемщик планирует досрочное погашение.
Условия участия в страховых программах банков
Программа «Защищенный заемщик» и снижение ставки
Некоторые банки предлагают заемщикам участие в программе «Защищенный заемщик». При подключении к ней в момент заключения ипотечного договора ставка по кредиту может быть снижена на 1 процентный пункт. Условием участия является оформление полиса страхования жизни и здоровья через партнёрскую страховую компанию или онлайн-сервис банка.
Обязательные условия подключения к программе
Для получения снижения ставки страховой полис должен быть оформлен одновременно с подписанием кредитного договора. Приобретение полиса позже, в ходе выплаты кредита, не даст права на снижение ставки. Также важно, чтобы программа была предусмотрена условиями конкретного ипотечного продукта.
Роль созаемщика в оформлении страховки
Оформление страхового полиса на созаемщика не влияет на процентную ставку. Для участия в программе «Защищенный заемщик» достаточно страхования только основного заемщика. При этом созаемщик может оформить страхование жизни и здоровья по желанию, но это не является обязательным требованием.
Выбор страховой компании
Требования банка
Банк принимает страховые полисы только от аккредитованных страховых компаний. В большинстве случаев к ним предъявляются минимальные требования по финансовой устойчивости, включая наличие рейтинга надежности не ниже А− по российским рейтингам (например, от «Эксперт РА» или АКРА). Также страховая должна соответствовать требованиям по содержанию полиса, установленным банком.
Право заемщика выбирать страховую
Заемщик имеет право самостоятельно выбрать страховую компанию из перечня аккредитованных. Банк не может ограничивать выбор только одной организацией или навязывать конкретного страховщика. Это положение защищается законом о защите прав потребителей и антимонопольным законодательством.
Действия при навязывании страховщика
Если банк отказывается принимать полис от другой аккредитованной страховой или навязывает конкретную компанию, заемщик вправе:
- Потребовать разъяснение в письменной форме.
- Направить жалобу в Роспотребнадзор.
- Обратиться в Федеральную антимонопольную службу (ФАС).
- Подать заявление в Банк России.
Также можно рассмотреть вариант смены кредитора до подписания договора, если его условия ущемляют права заемщика.
Стоимость страхования и расчет взносов
Сколько стоит страхование недвижимости
Стоимость полиса страхования залоговой недвижимости составляет в среднем от 0,1% до 0,2% от остатка задолженности по ипотеке. Точная сумма зависит от условий страховой компании и параметров самого объекта недвижимости.
Стоимость страхования отделки и имущества
Если заемщик желает дополнительно застраховать внутреннюю отделку, бытовую технику или мебель, необходимо оформить отдельный полис. Обычно он стоит дополнительно около 0,1% от страхуемой суммы.
Сколько стоит страхование жизни и здоровья
Полис страхования жизни и здоровья заемщика обойдется в среднем от 5 000 до 10 000 рублей в год. Цена может варьироваться в зависимости от страховой компании, объема покрытия и характеристик заемщика.
Факторы, влияющие на размер страховых взносов
При расчете стоимости страхования учитываются следующие параметры:
- Сумма ипотечного кредита.
- Тип недвижимости (квартира, дом, новостройка, вторичное жилье).
- Возраст заемщика.
- Наличие хронических заболеваний.
- Профессия заемщика (особенно, если она связана с риском).
- Наличие экстремальных или травмоопасных хобби.
- История владения недвижимостью (важно при титульном страховании).
Чем выше уровень риска по каждому из этих факторов, тем выше будет стоимость полиса.
Как оформить и продлить страховой полис
Где можно оформить полис
Оформить полис страхования можно двумя способами: через онлайн-сервисы, либо напрямую в страховой компании, аккредитованной банком. При оформлении онлайн данные автоматически передаются в банк, что упрощает процедуру.
Какие документы понадобятся
Для оформления страхового полиса могут потребоваться следующие документы:
- Паспорт заемщика.
- Ипотечный договор.
- Документы на недвижимость.
- Заявление на страхование.
- Медицинская анкета (для страхования жизни и здоровья).
Перечень может отличаться в зависимости от страховой компании и типа полиса.
Как продлить страховой полис
Продление полиса доступно через сайт страховой компании. В большинстве случаев продление возможно в несколько кликов в личном кабинете. Полис должен быть продлён до окончания срока действия предыдущего, чтобы избежать санкций со стороны банка.
Как происходит уведомление о продлении
Клиенты получают напоминания о предстоящем продлении полиса по SMS или электронной почте. Уведомления отправляются за 55 и 15 дней до окончания срока действия. Также возможны звонки от менеджера страховой компании за 30–45 дней до даты продления.
Как исправить ошибки в полисе
Если при оформлении допущены ошибки — например, в ФИО, адресе или контактных данных — необходимо обратиться напрямую в страховую компанию. Исправления вносятся на основании письменного заявления и подтверждающих документов.
Где хранятся оформленные полисы
Оформленные полисы отправляются на электронную почту заемщика. Также они доступны в личном кабинете на сайте страховой компании, если оформление происходило напрямую.
Возврат страховой премии
Когда возможен возврат при досрочном погашении
Если ипотечный кредит погашен досрочно, заемщик имеет право на возврат части страховой премии за неиспользованный период. Это актуально только в том случае, если страховой случай не наступал и договор страхования заключён после 1 сентября 2020 года.
Возврат при рефинансировании
При переходе на кредит в другом банке (рефинансировании) текущие полисы необходимо переоформить в соответствии с требованиями нового кредитора. Если страхование было оплачено заранее, возможно получить возврат неиспользованной части страховой премии после подачи заявления.
Какие условия регулируют возврат
Закон от 1 сентября 2020 года позволяет заемщику вернуть часть уплаченной страховой премии при досрочном закрытии кредита. При этом должны соблюдаться следующие условия:
- Договор заключен после 01.09.2020.
- Не наступил страховой случай.
- Кредит полностью погашен.
- Заявление подано в течение срока, указанного в договоре страхования.
Если договор был заключён до этой даты, возврат возможен только при наличии соответствующего условия в самом договоре.
Пример расчета возврата
Если заемщик оплатил страховку на 12 месяцев в размере 12 000 ₽, а через 4 месяца досрочно погасил кредит, он может рассчитывать на возврат за оставшиеся 8 месяцев. Расчет:
12 000 ₽ × (8 мес / 12 мес) = 8 000 ₽
Фактическая сумма возврата может быть уменьшена на комиссию страховой компании, если это предусмотрено правилами.
Получение страховой выплаты
Каков порядок обращения
При наступлении страхового случая заемщик или его представители должны оперативно уведомить страховую компанию. Это можно сделать по телефону, через личный кабинет на сайте или в офисе страховой. Срок уведомления обычно составляет 3 рабочих дня, но конкретный период указывается в договоре.
Какие документы понадобятся
Перечень документов зависит от типа страхования и ситуации, но чаще всего требуются:
- Паспорт заемщика или представителя.
- Договор страхования.
- Заявление на страховую выплату.
- Медицинское заключение или свидетельство о смерти (для страхования жизни).
- Акт о страховом случае (пожар, затопление и пр.).
- Справка из банка об остатке долга.
Дополнительные документы могут быть затребованы в индивидуальном порядке.
Каков алгоритм и сроки получения выплаты
После подачи всех документов страховая компания проверяет факт наступления страхового случая и обоснованность требований. Далее следует одно из двух:
- Выплата суммы напрямую в банк для погашения кредита.
- Выплата остатка заемщику или его наследникам (если сумма покрытия превышает долг).
Срок рассмотрения заявления и выплаты обычно составляет от 10 до 30 рабочих дней, в зависимости от страховой компании и условий договора.
Какие бывают исключения
В договоре страхования всегда указывается перечень случаев, при которых выплата не производится. К ним относятся:
- Нахождение заемщика в состоянии алкогольного или наркотического опьянения.
- Умышленное причинение вреда.
- Заболевания, выявленные до заключения договора.
- Самоубийство (в течение первого года действия полиса).
- Участие в противоправных действиях.
Рекомендуется внимательно изучить раздел об исключениях при подписании договора.
Как сэкономить на ипотечном страховании
Как получить налоговый вычет
Заемщик может вернуть часть средств, потраченных на страхование жизни, в виде налогового вычета. Максимальный размер возврата — до 150 000 рублей. Для этого необходимо:
- Оформить страхование жизни и здоровья сроком не менее 5 лет.
- Иметь официальный доход и уплачивать НДФЛ.
- Подать декларацию 3-НДФЛ в налоговую инспекцию.
Возврат осуществляется через налоговую службу по окончании календарного года.
Как сэкономить при покупке квартиры в новостройке
Если квартира приобретается на этапе строительства, страхование недвижимости становится обязательным только после подписания акта приема-передачи. Это позволяет временно снизить расходы, так как оформление и оплата полиса откладываются до сдачи объекта.
Зачем сравнивать страховые компании
Аккредитованные банком страховые компании предлагают разные тарифы и условия. Сравнение предложений позволяет выбрать наиболее выгодный вариант по цене и условиям покрытия. Необходимо удостовериться, что страховая соответствует требованиям банка.
Почему выгодно оформлять полис онлайн
Многие страховые компании предоставляют скидки при оформлении полиса через интернет. Также это позволяет сэкономить время на визите в офис, а документы автоматически отправляются в банк при использовании официальных онлайн-сервисов.
Частые вопросы
Нужно ли страховать социальное жилье
Да, если жильё приобретается в ипотеку, оно подлежит обязательному страхованию, независимо от его правового статуса. Это требование закона «Об ипотеке», распространяющееся и на социальные квартиры, передаваемые в собственность через ипотечные программы.
Можно ли вернуть сниженную ставку, если оформить новый полис
Если ставка по ипотеке была увеличена из-за просрочки продления полиса, оформление нового страхового полиса может восстановить льготную ставку. Это возможно при наличии программы, например «Защищённый заемщик», и при условии, что банк допускает возврат к прежним условиям.
Как влияет отказ от страховки на платеж
Отказ от добровольного страхования, особенно страхования жизни и здоровья, может привести к увеличению процентной ставки по кредиту. В результате ежемесячный платеж по ипотеке возрастет. Повышение может составлять от 0,5 до 2 процентных пунктов в зависимости от условий банка.
Куда обращаться при нарушении прав заемщика
Если банк навязывает страховщика, отказывает в приеме полиса или нарушает иные права заемщика, можно подать жалобу в следующие инстанции:
- Роспотребнадзор.
- Федеральную антимонопольную службу (ФАС).
- Банк России.
Жалоба подается в письменной или электронной форме с приложением копий подтверждающих документов.